一次調整力オフライン枠の応札超過、エリアで変わる2MW蓄電所の落札率
一次調整力のオフライン枠はエリアごとに募集量が決まっていて、蓄電所が増えるほど応札が枠を超えます。2026年10月は東京・中部・九州で応札が枠を上回り、落札率は5割前後に下がりました。GRID BANK MARKETの実績から9エリアの枠・応札・単価を並べて、エリア選びの判断材料にします。
オフライン枠とは何か、なぜ枠が固定なのか
一次調整力には、指令に通信で応じるオンライン枠と、周波数の変化を検知して自動で応じるオフライン枠があります。1MW以上10MW未満の蓄電池は多くがオフライン枠に参加しており、高圧2MW級の蓄電所の主戦場です。
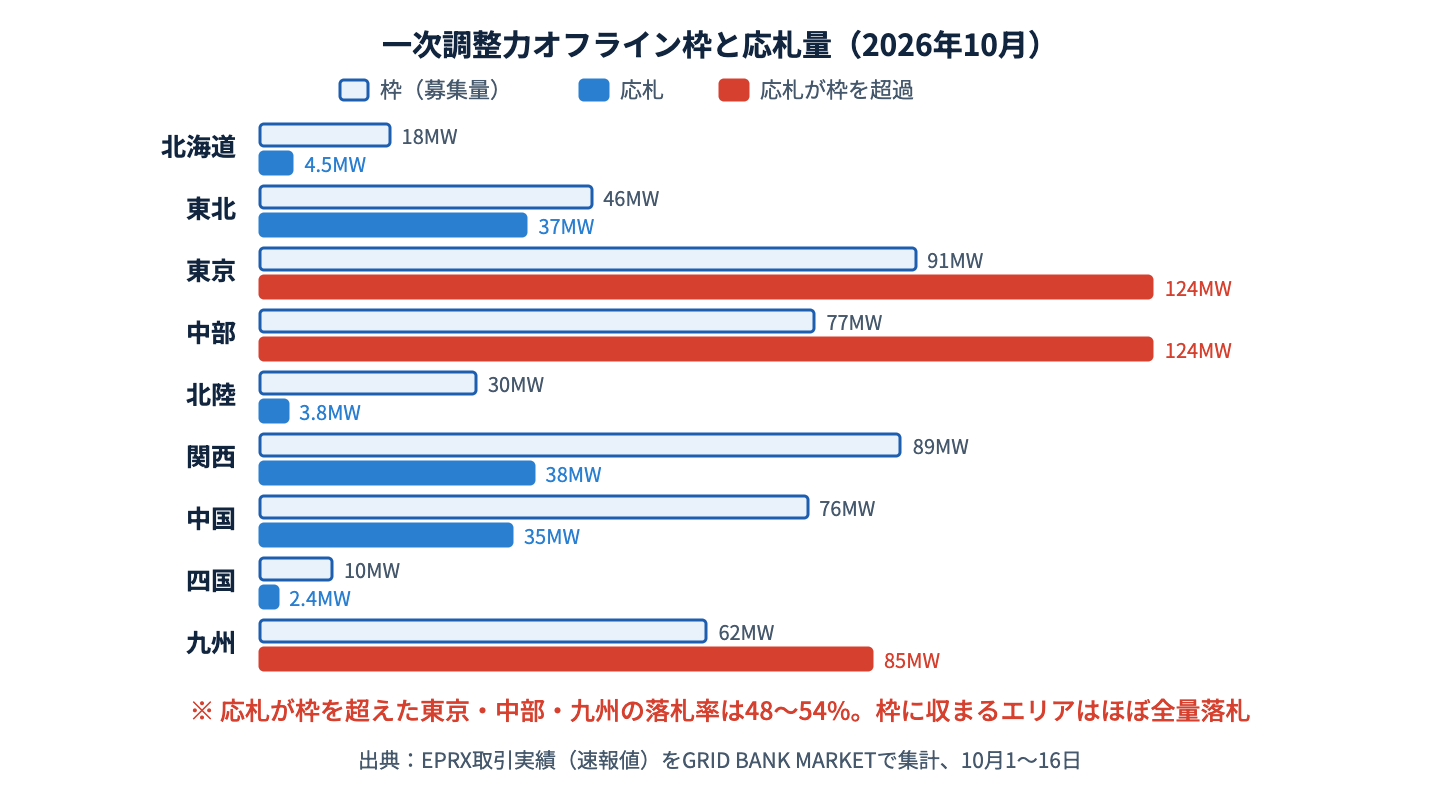
オフライン枠の募集量は、各エリアの送配電事業者が一次調整力の必要量の一部として設定するもので、エリアごとにほぼ固定です。GRID BANK MARKETの集計では、2026年10月の募集量は東京約91MW、関西約89MW、中部約77MW、中国約76MW、九州約62MW、東北約46MW、北陸約30MW、北海道約18MW、四国約10MWでした。
枠が固定である以上、そのエリアで連系する蓄電所が増えるほど応札量が枠を上回り、落札できない蓄電所が出ます。これが2026年に入ってから目立ってきた変化です。
2026年10月の枠・応札・単価(9エリア)
| エリア | 枠 | 応札 | 応札÷枠 | 10月のオフライン約定単価 | 2MW蓄電所の売上(1年換算) |
|---|---|---|---|---|---|
| 北海道 | 18MW | 4.5MW | 0.26倍 | 3.77円 | 約1.1億円 |
| 東北 | 46MW | 37MW | 0.80倍 | 5.31円 | 約1.1億円 |
| 東京 | 91MW | 124MW | 1.37倍 | 5.19円 | 約1.0億円 |
| 中部 | 77MW | 124MW | 1.61倍 | 2.41円 | 約0.5億円 |
| 北陸 | 30MW | 3.8MW | 0.13倍 | 2.28円 | 約0.6億円 |
| 関西 | 89MW | 38MW | 0.43倍 | 2.08円 | 約0.6億円 |
| 中国 | 76MW | 35MW | 0.46倍 | 1.82円 | 約0.3億円 |
| 四国 | 10MW | 2.4MW | 0.24倍 | 1.79円 | 約0.2億円 |
| 九州 | 62MW | 85MW | 1.37倍 | 1.66円 | 約0.3億円 |
応札が枠を超えたのは東京・中部・九州の3エリアで、10月の落札率はそれぞれ48%・48%・54%でした。東北・関西・北陸は応札が枠に収まっており、応札した量はほぼ落札できています。
単価は西日本で先に下がりました。九州1.66円、四国1.79円、中国1.82円、関西2.08円と、10円の上限から見れば2割以下です。東京・東北は5円台を保っていますが、東京は応札超過で落札率が落ちており、単価と落札率の両方で売上が削られています。
単価は月の加重平均、売上は2MW/8MWhがオフライン枠に24時間応札し市場全体の落札率で約定した場合の需給調整市場分のみで、10月1〜16日の実績を1年に換算しています。容量市場・JEPX・手数料は含みません。出典は電力需給調整力取引所(EPRX)の取引実績(速報値)です。
エリア選びで見るべき3つの数字
これから土地IDや完成蓄電所を検討する場合、エリアごとに次の3つを並べて見ると、売上の見込みが立てやすくなります。
- 枠に対する応札倍率。1倍を超えているエリアは、今後の連系増加で落札率がさらに下がる前提で見ます。1倍未満のエリアでも、接続検討中の案件が多ければ数年で超えます。
- オフライン約定単価の推移。月ごとの加重平均を4月から並べると、下がり方の速さが分かります。中部は4月14.58円から10月2.41円、九州は12.14円から1.66円で、半年で8割以上下がりました。
- 同じ規模の蓄電所の売上換算。単価×落札率×時間を1年に直した数字です。東京・東北・北海道は1億円前後、西日本は0.2〜0.6億円と、同じ2MWでも3〜5倍の開きがあります。
単価の高いエリアは応札超過で落札率が下がり、落札率の高いエリアは単価が低い、という関係になりつつあります。どちらか一方だけで判断しないことが大切です。
落札率が下がったときの対策
オフライン枠で落札できない時間帯が増えた場合、蓄電所の収入は次の方法で補います。
- オンライン化して一次調整力オンライン枠や二次・三次調整力に参加する(通信設備とアグリゲーター契約が必要)
- JEPX(卸電力市場)の価格差を使った充放電に振り向ける(2026年の東京の価格差は1kWhあたり約22円で、前年の2倍以上)
- 容量市場に参加して固定収入を確保する(応札は4年前、期待容量1,000kW以上が目安)
どの組み合わせにするかはアグリゲーターの運用方針で決まるため、契約前に落札できなかった時間帯の扱いを確認しておくと安心です。単価そのものの変化は需給調整市場の単価が10月に半減、2MW蓄電所の売上見込みはどう変わったかで整理しています。
よくあるご質問
募集量は送配電事業者が必要量に応じて見直すため、年度の途中でも多少変わります。東北は4月の約53MWから10月は約46MWに減り、北陸は約26MWから約30MWに増えました。ただし蓄電池の連系増加のペースに比べると小さく、応札超過は続く前提で見ておくのが無難です。
落札率は高く保てますが、単価は別です。関西・中国は応札が枠の半分以下でも単価が2円前後まで下がっています。枠に余裕があることと高い単価が続くことは別の話です。
アグリゲーターからの月次報告が一次情報です。市場全体の落札率はEPRXの取引実績から計算でき、GRID BANK MARKETではエリア別・月別に毎日更新しています。